
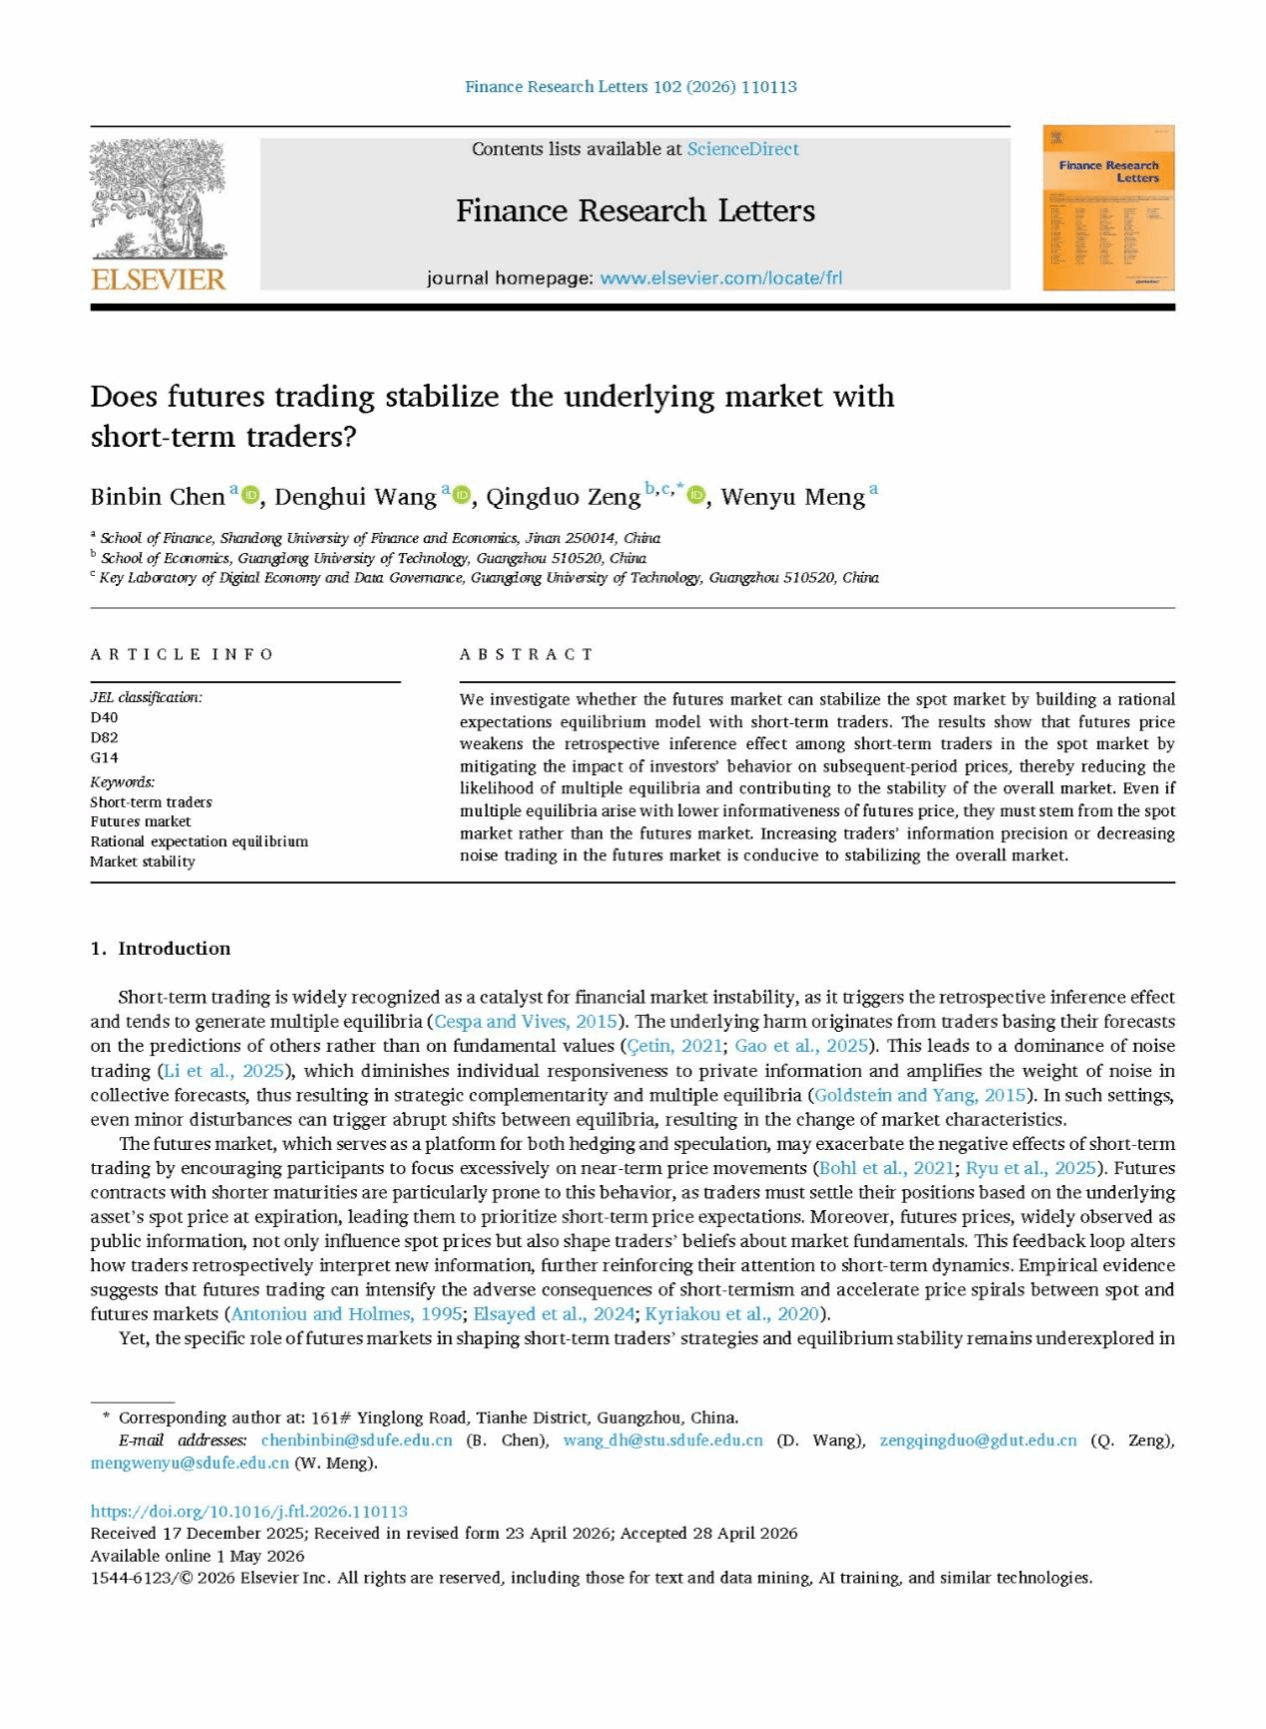
金融学院陈彬彬教授与王灯惠(研究生)、曾庆铎(广东工业大学)和孟纹羽副教授撰写的论文《Does futures trading stabilize the underlying market with short-term traders?》于2026年7月在《Finance Research Letters》发表,该期刊属于我校A2期刊。
论文主要通过构建含短视投资者的理性预期均衡模型探讨期货交易对现货市场稳定性的影响问题。传统观点认为,短视交易是引发金融市场不稳定性的重要因素,它引起了投资者的回溯推断效应,导致市场可能存在多个均衡。此时即使微小的扰动也可能引发均衡之间的剧烈转变,导致市场危机的产生。期货引入金融市场后,会内生的改变短视行为对现货市场的影响。基于含短视投资者的期现货市场均衡分析发现,期货价格具有内生公开信息的属性,它能够降低当期短视投资行为对未来现货价格的影响,削弱了现货市场中的回溯性推断效应,有利于避免多重均衡的发生,改善了整体市场的稳定。当期货价格信息含量较低时,整体市场仍会出现多重均衡,该现象由现货交易导致而非期货市场,因此引入期货交易不会危害金融市场的稳定性。提高期货市场的交易者信息精确度或减少期货市场的噪音交易强度均有利于改善整体市场稳定。
撰稿:耿鑫 编辑:王蕴玮 审核:王营
版权所有 山东财经大学金融学院 电话:0531-82911084,82911086 邮箱:sdcdjrxy@163.com
地址:山东省济南市舜耕路40号 邮编:250014
 学团公众号
 学院公众号